这几年谈房子,最容易被两句话带偏:现在不买,以后更贵;以后没人买房。对普通家庭来说,这两种判断都太简单。真正要算的,是三十年、四十年房贷会怎样影响生活,以及楼市从增量市场转向存量市场后,什么样的房子还值得买。
前些年,开发商拿地、开盘、预售都很快,市场更像是在解决“有没有房”的问题,许多家庭担心的是能不能上车。现在逻辑变了,买家开始关心房子本身,而不是只怕错过价格上涨。
住建部门给出的数据很直观:二手房交易占比从2020年的27%,升到2025年的46%,今年前8个月已经超过50%。1到9月,新建商品房销售面积同比下降13.2%,二手房交易网签面积同比增长10.7%。
新房卖得慢了,二手房反而更活跃,说明市场已经进入存量阶段。房子多起来,买家就有了比较空间,会看地段、学位、交通、物业、户型、楼龄和得房率。卖家一多,话语权自然向买方倾斜。
但“房子越来越难卖”也不能一概而论。普通房、老旧房、缺点明显的房子更难成交,位置好、配套强、居住体验好的房子,仍然有人买。
9月份,一线城市二手房价格环比上涨0.2%,连续7个月上涨;上海还是全国唯一一个二手房价格同比由跌转涨的城市。与此同时,70个城市中有59个城市二手住宅价格环比下跌。分化已经不是个别现象,同一座城市里,不同板块、不同楼龄的房子,也可能是完全不同的行情。
市场评价标准也在变化。住建部门提出“好房子”标准,涉及标准、设计、材料、建造和运维。新住宅层高提高到3米,四层及以上住宅一律配电梯。过去一些老小区,地段和学区还能支撑价格;但没有电梯、停车困难、管线老化、物业跟不上,都会削弱竞争力。房龄不是原罪,问题在于老了之后是否还好住、好维护。
再看房贷。8月28日,个人住房贷款最长期限从30年延长到40年。期限拉长,月供确实会下降,现金流也会宽松一些,对部分年轻家庭有吸引力。
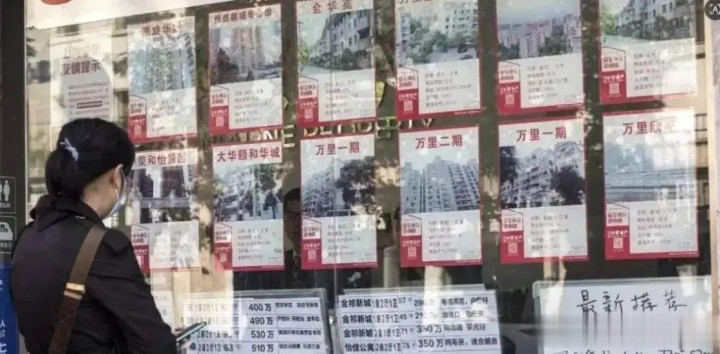
可月供变轻,不等于总压力消失。二十五岁贷款,四十年后已经六十五岁;三十岁开始还,结束时也接近退休。工作、行业和收入能否稳定几十年,没有人能保证。哪怕只看四年,很多人的岗位和收入都可能发生变化,更不用说四十年。
房贷押上的不只是房子,还有家庭未来几十年的抗风险能力。收入一旦减少,月供却不会暂停。失业、孩子生病、老人住院,都可能让原本看似轻松的账单变得吃力。
另一个风险是流动性。过去有人默认,真遇到困难,卖房就能解围。但进入存量时代后,卖家多、买家更挑,房子挂牌后多久能卖、能否按预期价格卖掉,都不确定。房子不像股票,急着用钱时不一定能马上变现。
房价预期也需要调整。过去买房,很多人既为居住,也期待保值增值。现在城市、板块和楼盘分化加剧,有的房子升值,有的只能保值,有的正在失去溢价。把所有房子都当成稳赚资产,容易把正常消费变成高杠杆押注。
同样是8月28日,多部门还对现房销售、预售按揭发放时点、购房款监管等作出调整。现房销售的,按揭在销售备案后发放;预售项目,则要严格到竣工备案后发放。贷款节点后移,是为了减少“房子还没交付,贷款已经背上”的风险,也让交易更接近交房和背贷同步发生。
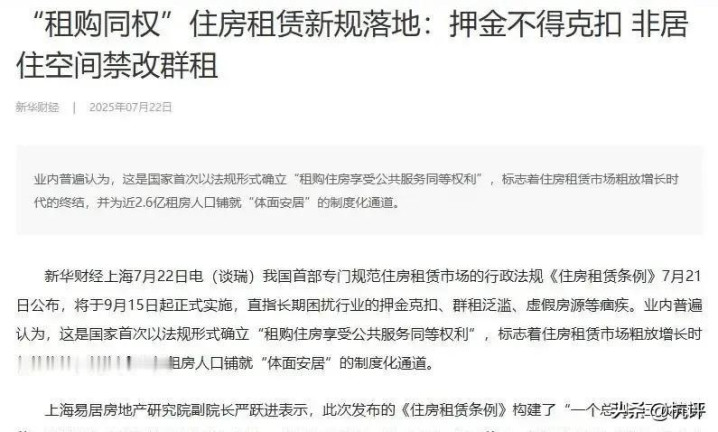
去库存和保障房也在推进。鼓励收购存量商品房用于保障性住房,可以消化部分卖不动的房源,也缓解新市民、青年人和低收入群体的住房压力。另一边,《住房租赁条例》实施后,租赁规则更明确,房东不能随意逼退租客,租客权益有了更具体的保障,租购同权也在逐步推进。
这不意味着买房时代结束。有人需要稳定居所、学位和长期安排,会选择买;有人更看重流动性,工作和城市还没定下来,租房反而更合适。租和买会长期并存,不是谁取代谁。
所以,现在买房要算的,不只是月供,还包括家庭现金流、职业稳定性、子女教育、老人养老、换城可能和应急储备。一个月收入两万,月供一万二,表面上还能承受,但车贷、孩子、医疗和父母支出一叠加,生活就可能迅速变紧。
很多人的误区,是先问银行能贷多少,而不是先确定自己舒服地还多少。贷款年限能到40年,也不代表人人都该拉满。银行愿意贷,是银行的判断;家庭要不要贷满,还得看自己的收入、储蓄和需求。
楼市从“抢”转向“算”,对普通家庭未必是坏事。位置好、配套强、产品力高的房子仍有价值,缺陷多、替代性强的房子则会更明显地回归居住属性。买房前,与其猜现在是不是最低点,不如问清楚:这套房能不能满足未来十年的生活,月供会不会影响基本质量,失业半年能不能扛住,真要换城市时是否容易出手。
房子少一些暴富想象,多一些居住的实际分量,未必不是好事。普通人的家庭生活经不起几次豪赌,买房前,先确认买下的是安稳,还是新的焦虑。
倍享策略提示:文章来自网络,不代表本站观点。